
Avaliação de imóvel para financiamento bancário
PERITON ENGENHARIA
Engenharia Diagnóstica Forense
Entenda como a avaliação de imóvel para financiamento define o valor de garantia, quais critérios orientam o laudo e como reduzir riscos na operação.
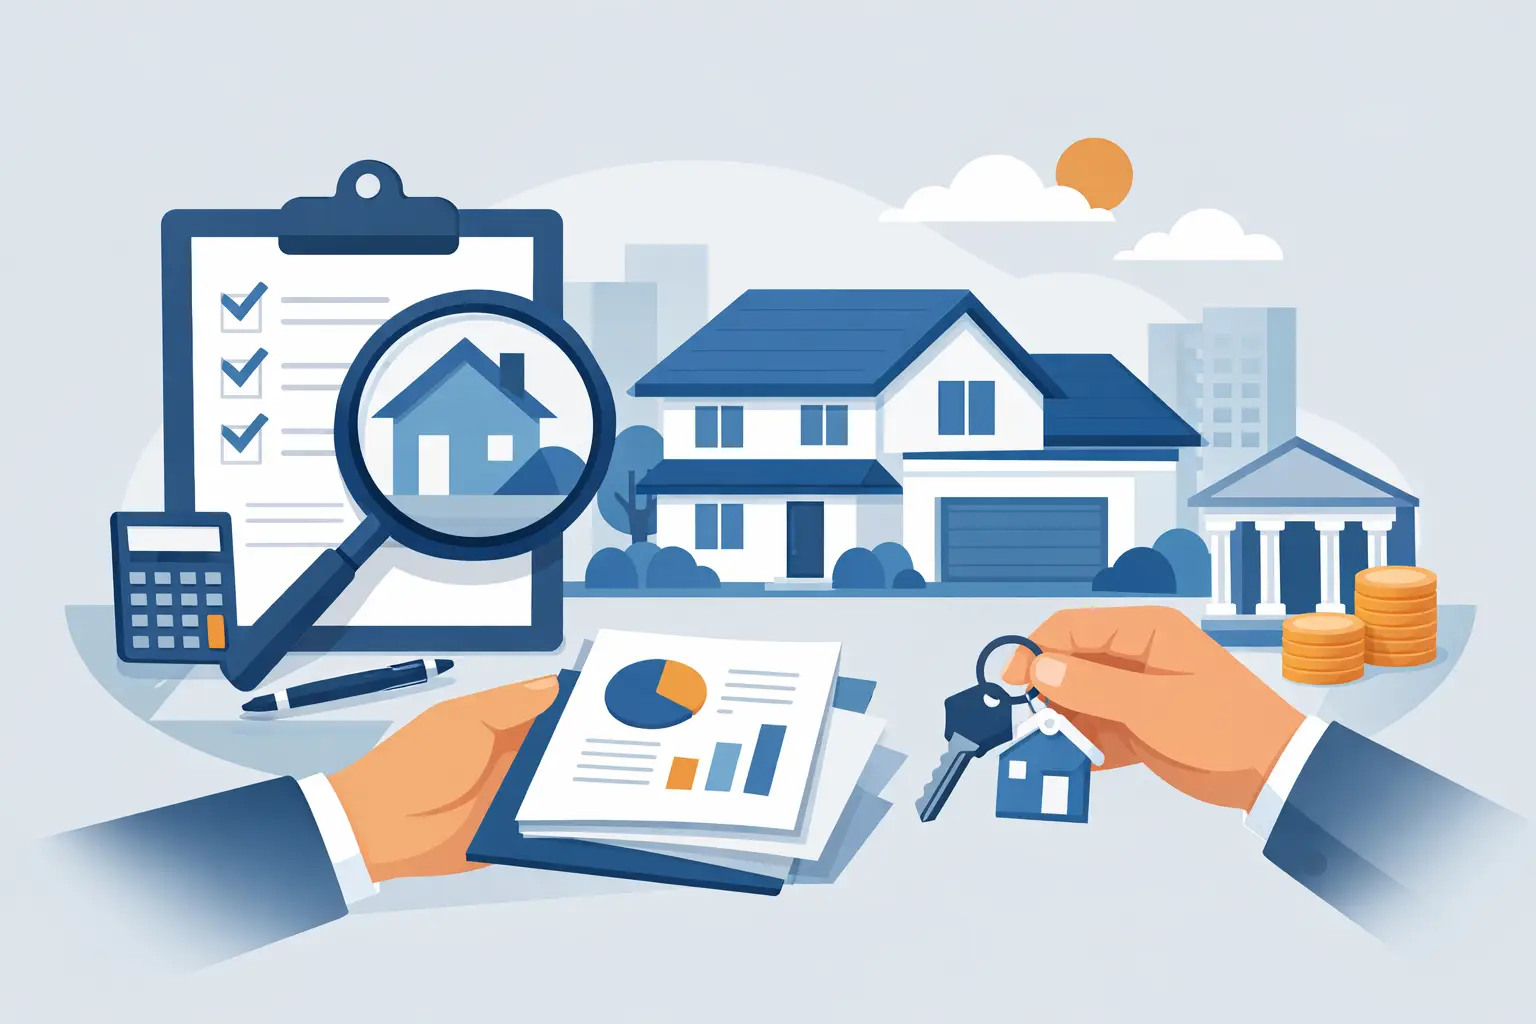
O preço negociado entre comprador e vendedor não determina, sozinho, quanto o banco aceitará financiar. Na avaliação de imóvel para financiamento, o bem também é analisado como garantia da operação. Por isso, o valor apurado pode ser diferente do valor anunciado, da expectativa das partes e até de uma avaliação informal feita com base em imóveis vizinhos.
Essa diferença costuma surpreender quem já assinou uma proposta de compra ou organizou a entrada com pouca margem de reserva. Uma análise técnica bem conduzida permite antecipar riscos, compreender os critérios de valor e estruturar uma negociação com maior segurança patrimonial e jurídica.
O que é a avaliação de imóvel para financiamento
A avaliação para financiamento é o procedimento técnico utilizado para estimar o valor de mercado de um imóvel que será oferecido em garantia a uma instituição financeira. O resultado orienta a política de crédito do banco, especialmente o limite financiável em relação ao valor do bem e à capacidade de pagamento do comprador.
Não se trata apenas de verificar metragem e localização. O profissional responsável considera atributos físicos, documentais, mercadológicos e urbanísticos, buscando determinar quanto aquele imóvel provavelmente alcançaria em uma transação normal de mercado, em uma data de referência definida.
O banco pode contratar avaliadores credenciados ou adotar fluxos próprios de análise. Ainda assim, a avaliação não deve ser confundida com uma simples visita comercial. Ela exige método, evidências, pesquisa de mercado e responsabilidade técnica compatível com a finalidade da operação.
Para imóveis urbanos, as diretrizes da ABNT NBR 14653 orientam a avaliação de bens. A norma estabelece fundamentos, procedimentos e graus de fundamentação que contribuem para produzir conclusões tecnicamente justificadas. Esse rigor é relevante porque o valor indicado poderá influenciar uma decisão de crédito, uma compra de longo prazo e, em determinadas situações, discussões administrativas ou judiciais.
Por que o valor do laudo pode ser menor que o preço de compra
O vendedor pode estabelecer um preço com base no valor investido, em necessidades pessoais ou em expectativas de valorização. O comprador, por sua vez, pode aceitar pagar mais por fatores subjetivos, como proximidade da família, vista privilegiada ou urgência de mudança. A instituição financeira precisa adotar uma lógica diferente: proteger a garantia e reduzir a exposição ao risco de crédito.
Assim, se um apartamento é negociado por R$ 600 mil e o valor técnico considerado pelo banco é de R$ 550 mil, o percentual de financiamento tende a incidir sobre o menor valor, conforme as regras da instituição. A consequência prática é direta: o comprador precisa complementar a diferença com recursos próprios ou renegociar as condições da compra.
Isso não significa, necessariamente, que o imóvel esteja “errado” ou que o vendedor tenha agido de má-fé. Pode haver uma oscilação legítima entre preço e valor, sobretudo em mercados com poucas ofertas comparáveis, imóveis muito personalizados ou regiões em transformação. O problema aparece quando as partes tratam o valor de financiamento como uma formalidade e não como uma etapa decisiva da operação.
Critérios que influenciam a avaliação do imóvel
A localização tem peso relevante, mas não resolve a análise sozinha. Em Fortaleza e na Região Metropolitana, por exemplo, imóveis situados no mesmo bairro podem apresentar comportamentos de mercado distintos conforme a infraestrutura do entorno, a proximidade da orla, a mobilidade, o padrão construtivo, a condição de conservação e as restrições urbanísticas aplicáveis.
A área do terreno, a área construída, a tipologia, a idade aparente, o número de vagas, o padrão de acabamento e a funcionalidade da planta são elementos avaliados em conjunto. Uma unidade com reforma recente pode ter influência positiva, mas intervenções sem documentação adequada ou alterações que comprometam a regularidade podem gerar ressalvas.
Também é essencial verificar a compatibilidade entre a situação física e a documentação disponível. Matrícula, inscrição imobiliária, averbações, habite-se, convenção condominial quando aplicável, dados cadastrais e eventuais ônus podem afetar a aceitação do bem como garantia. Uma ampliação não averbada, por exemplo, pode não ser reconhecida integralmente no valor ou exigir providências antes da contratação do crédito.
Em imóveis rurais, industriais ou com características especiais, a complexidade aumenta. A análise pode envolver acessos, uso do solo, benfeitorias, áreas produtivas, confrontações, aspectos ambientais, infraestrutura e precisão das informações territoriais. Nesses casos, topografia, georreferenciamento e documentação fundiária podem ser determinantes para a viabilidade da garantia.
Como funciona a etapa de vistoria e pesquisa de mercado
O processo começa pela identificação precisa do bem e da finalidade da avaliação. Na vistoria, são registrados elementos como endereço, características construtivas, estado de conservação, padrão do imóvel, áreas observadas, benfeitorias e fatores que possam influenciar o valor. Fotografias, medições e documentos disponíveis fortalecem a rastreabilidade da análise.
A etapa seguinte é a pesquisa de dados de mercado. O avaliador seleciona imóveis comparáveis, analisa preços de oferta e, quando possível, informações de transações, realizando tratamentos técnicos para aproximar os dados da realidade do imóvel avaliando. Não basta reunir anúncios semelhantes: é necessário ponderar diferenças de área, localização, padrão, conservação, data da informação e condições de negociação.
O método comparativo direto de dados de mercado é frequente em imóveis residenciais e comerciais com oferta suficiente. Porém, o método adequado depende da natureza do bem e da disponibilidade de informações confiáveis. Em algumas situações, podem ser utilizados métodos baseados em custo, renda ou combinações tecnicamente justificadas.
O produto final deve apresentar uma conclusão de valor acompanhada de fundamentação. Um laudo tecnicamente consistente identifica o imóvel, descreve a metodologia, informa a data de referência, expõe as premissas adotadas e registra limitações relevantes. Essa transparência é o que permite compreender como o valor foi construído, em vez de tratá-lo como um número sem respaldo de engenharia.
Avaliação bancária e laudo independente: quando cada um é necessário
A avaliação solicitada pelo banco atende, prioritariamente, à decisão interna de concessão de crédito. Ela pode ser suficiente para seguir com o financiamento quando não há dúvidas sobre o negócio, a documentação está regular e o valor apurado se mostra compatível com a negociação.
Já um laudo independente pode ser estratégico antes da proposta, durante a negociação ou quando houver divergência relevante em relação ao valor bancário. Compradores e investidores utilizam esse documento para estabelecer um teto racional de aquisição. Proprietários podem precisar dele para justificar preço, reorganizar expectativas ou apoiar tratativas com instituições e sócios.
Há ainda cenários em que a finalidade exige maior detalhamento: partilhas, inventários, dissolução societária, desapropriações, garantias, auditorias patrimoniais e disputas judiciais. Nesses casos, imparcialidade, aderência normativa e clareza documental são fatores centrais para a validade jurídica e a força técnica da conclusão.
Um laudo particular não obriga o banco a alterar sua avaliação, pois cada instituição adota critérios e políticas de risco próprios. Ainda assim, ele oferece uma base objetiva para questionamentos tecnicamente fundamentados, renegociações e decisões que não devem depender apenas de estimativas comerciais.
Como reduzir o risco de reprovação ou insuficiência de valor
O primeiro cuidado é não assumir que o banco financiará o percentual máximo divulgado sobre o preço de compra. Planeje a entrada considerando a possibilidade de o valor de garantia ficar abaixo do valor negociado. Essa reserva evita que uma diferença de avaliação comprometa a assinatura do contrato ou gere pressão para aceitar condições desfavoráveis.
Antes de formalizar compromissos difíceis de reverter, confira a regularidade básica do imóvel. A descrição da matrícula corresponde à realidade construída? Há ampliações, demolições ou alterações de uso sem averbação? O condomínio, quando existente, possui informações consistentes sobre a unidade? Pendências documentais não são mero detalhe burocrático: podem atrasar, restringir ou inviabilizar o financiamento.
Também vale observar o estado de conservação. Manifestações patológicas, infiltrações, fissuras, problemas de fachada, falhas de impermeabilização ou intervenções aparentes em elementos estruturais merecem análise específica. A avaliação de valor não substitui uma inspeção predial ou um laudo de patologias. São serviços com finalidades distintas, mas complementares para quem pretende adquirir um patrimônio sem assumir riscos ocultos.
Por fim, negocie com dados. A pressa para fechar uma compra não elimina a necessidade de conferir documentos, condição física e referência de mercado. Quando o ativo representa anos de comprometimento financeiro, a decisão mais eficiente é aquela apoiada por evidências.
A Periton Engenharia realiza avaliações imobiliárias com rigor normativo e respaldo técnico para apoiar financiamentos, negociações e decisões patrimoniais na Região Metropolitana de Fortaleza. Uma análise realizada no momento certo pode preservar recursos, evitar conflitos e dar à compra a segurança que ela exige.
Precisa de um diagnóstico de engenharia?
Fale com a PERITON ENGENHARIA e solicite seu laudo ou perícia.
Solicitar OrçamentoLeia também
Patologia construtiva: quando investigar?
Patologia construtiva exige diagnóstico preciso para identificar causas, definir riscos e orientar reparos com respaldo técnico e validade jurídica.
Ler artigo
Como contestar laudo pericial com respaldo técnico
Saiba como contestar laudo pericial com argumentos técnicos, evidências e assistência de engenharia para proteger patrimônio e fortalecer sua defesa.
Ler artigo
Como detectar corrosão em estruturas com segurança
Saiba como detectar corrosão em estruturas, avaliar sinais, causas e riscos, e definir a inspeção técnica adequada para proteger seu patrimônio melhor.
Ler artigo